La domanda di fibra dell’IA incontra tempi produttivi misurati in anni
Una previsione di carenza e l’accordo Corning–Verizon mostrano la pressione sulla fibra. I chilometri-fibra non sono chilometri di nuovi percorsi.
La crescita delle infrastrutture per l’IA sta mettendo sotto pressione un componente che compare raramente al lancio di un processore: la fibra ottica. L’analisi di TrendForce del 19 ottobre prevede per il 2026 un deficit globale di offerta di circa 180 milioni di chilometri-fibra, mentre aumenta la quota della domanda proveniente dai data center.
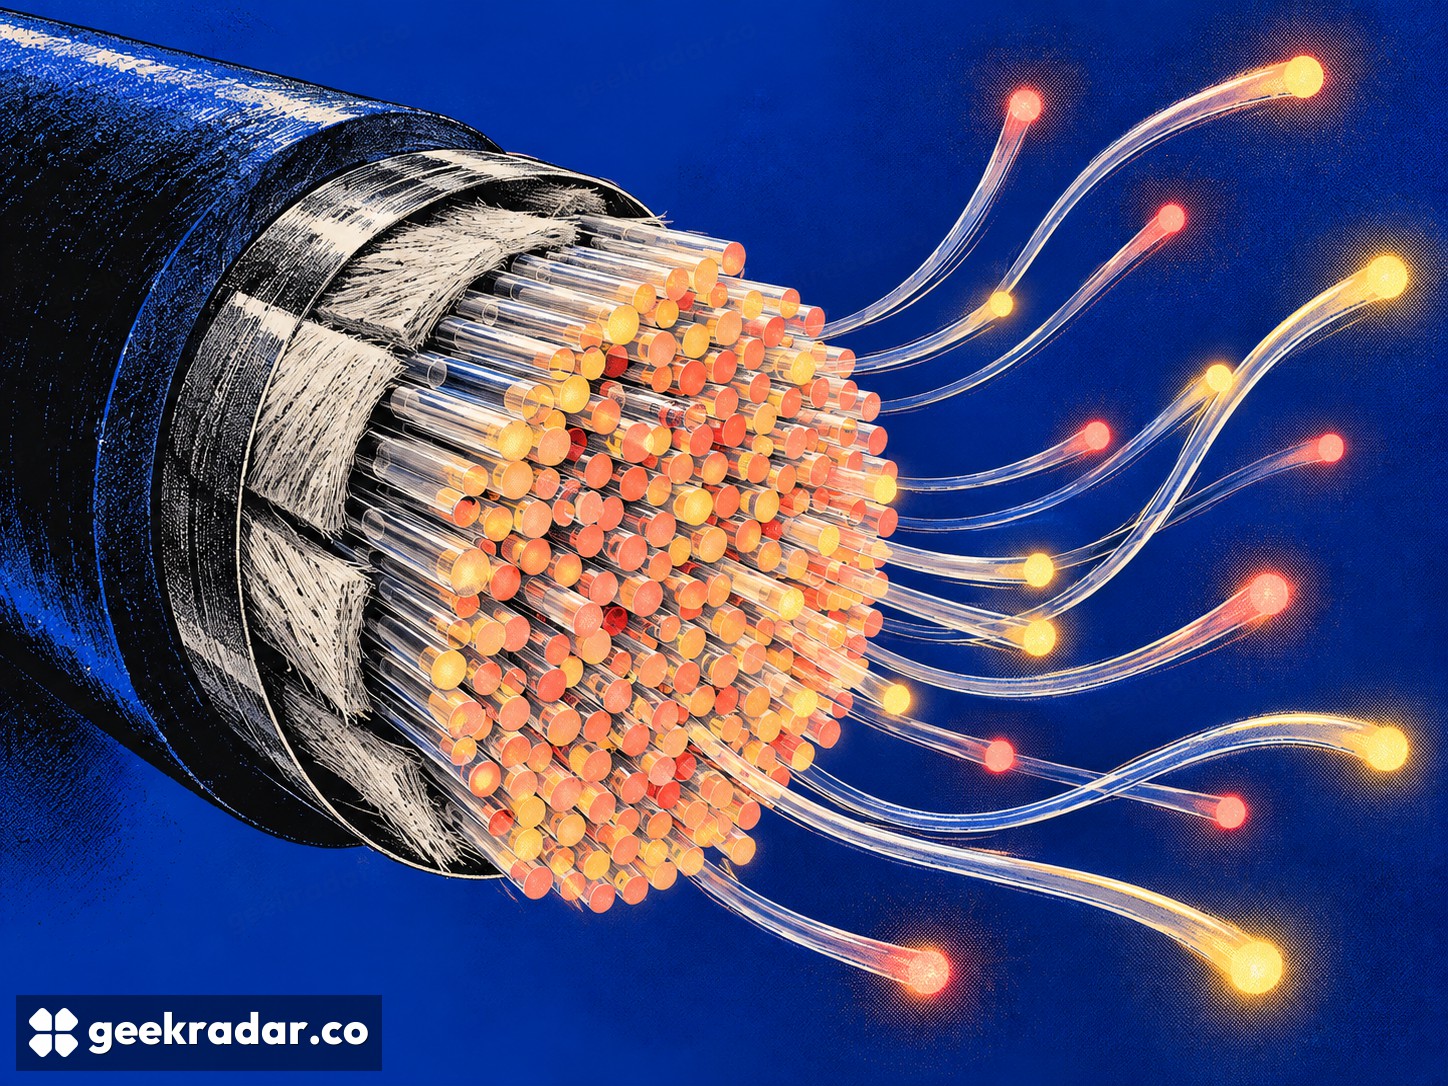
L’unità è importante. Un chilometro-fibra misura un chilometro di una singola fibra. Un cavo che ne contiene molte può rappresentare numerosi chilometri-fibra lungo lo stesso percorso fisico. La previsione non significa che al mondo manchino 180 milioni di chilometri di nuovi scavi, né conta le abitazioni in attesa della banda larga.
Un cavo ad alta densità contiene comunque singole fibre
I data center richiedono collegamenti interni e tra strutture, mentre gli operatori di telecomunicazioni continuano a costruire reti di accesso. Questi impieghi possono competere per la capacità produttiva a monte anche quando servono clienti molto diversi.
TrendForce stima la domanda totale del 2026 in 577 milioni di chilometri-fibra e attribuisce ai data center circa il 18–20%. Per il 2027 prevede una loro quota del 30–35%. Sono stime della società di ricerca, non un censimento concluso di ogni installazione o una garanzia sull’andamento del prossimo anno.
Il vincolo produttivo è più difficile da risolvere della semplice decisione di fabbricare più cavo. Secondo TrendForce, espandere la capacità delle preforme ottiche può richiedere 18–24 mesi. La preforma è il materiale di vetro di partenza da cui viene filata la fibra: una carenza in quella fase non si risolve aggiungendo soltanto capacità di assemblaggio a valle.
I contratti pluriennali raccontano qualcosa di diverso dai prezzi spot
Un esempio concreto della domanda è l’accordo di settembre tra Verizon e Corning. Le aziende hanno descritto un’intesa da diversi miliardi di dollari per oltre 80 milioni di miglia-fibra dal 2027 al 2032. È un impegno di fornitura futuro, non la prova che tutta quella fibra sia già stata consegnata.
L’accordo evidenzia anche il cavo ad alta densità Contour Flow di Corning, progettato per inserire più fibra in passaggi con spazio limitato. La densità può rendere più utile lo spazio disponibile nei condotti. Non elimina la necessità di produrre le singole fibre che lo occupano.
TrendForce segnala prezzi spot della fibra finita in forte aumento rispetto al 2025. Quei prezzi non vanno trasformati direttamente in una previsione sulla prossima bolletta domestica. Un servizio al dettaglio comprende installazione, apparati attivi, gestione della rete e decisioni commerciali; inoltre, i contratti di acquisto pluriennali possono avere condizioni diverse dalle transazioni spot.
Per i lettori italiani ed europei è una notizia sulla filiera con rilevanza internazionale, non la prova di una nuova carenza locale di banda larga. Nessuna delle due fonti stabilisce le scorte di uno specifico operatore italiano, un ritardo nei suoi lavori o una variazione tariffaria.
Il nostro approfondimento su Wi-Fi 8 e GFiber riguarda un altro tratto della connessione, quello vicino all’utente. Apparati wireless migliori non sostituiscono la capacità a monte, così come più fibra sulle lunghe distanze non corregge ogni problema dentro un’abitazione.
Il dettaglio rivelatore di questo mercato è il tempo necessario ad aumentare la produzione. Un acquirente può impegnarsi rapidamente per anni di forniture; ampliare gli stabilimenti che producono il vetro richiede molto più tempo. È questa distanza a rendere un filo apparentemente passivo un vincolo concreto alla velocità con cui nuova capacità di calcolo può diventare una rete utilizzabile.